Domain ljif.de kaufen?
Wir ziehen mit dem Projekt
ljif.de um.
Sind Sie am Kauf der Domain
ljif.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ljif.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **

Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
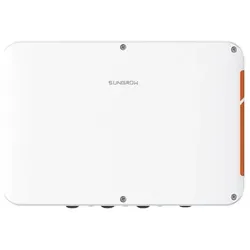
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Sendermodul, Kommunikation TM5SBET1Versorgungsspannung DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen sonstige=1Unterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für IN...63,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **


Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
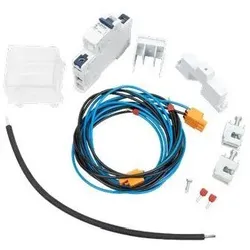
ALPHATEC Spannungsversorgung KommunikationSpannungsversorgung Kommunikation fertig in Verteilerschrank eingebaut bestehend aus: 1 Sammelschienenhalter für LS-Automat, 1 LS 1pol. 6A 25kA, 1 Glashaube plombierbar, 2 Sammelschienenklemme 16mm2, 2 Twinaderendhülsen, 1 kurzschlussfestes Kabel, 1 Kabelsatz mit 2x 3pol. Steckern60,15 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
-
Schneider Electric Sendermodul, Kommunikation TM5SBET1Versorgungsspannung DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen sonstige=1Unterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für IN...63,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pokémon Mega Entwicklung - BoosterTrommle deine Verbündeten zusammen und erlebe spannende Abenteuer in dieser heiß erwarteten Erweiterung. Lieferumfang: Ein Booster mit 10 Karten (darunter 3 Holokarten), sowie eine weitere Online-Code Karte5,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.